

En France, les mouvements de terrain constituent l’un des aléas naturels les plus fréquents. Selon les données du ministère de la Transition écologique, près de 26 % des mouvements de terrain recensés sont liés à des glissements, ce qui souligne l’importance de ce phénomène dans de nombreux territoires.
Sur le plan immobilier, l’enjeu dépasse largement la seule question du danger naturel. Un glissement de terrain peut affecter la stabilité structurelle du bâti, la pérennité des infrastructures et la capacité du terrain à supporter durablement une construction. Dès lors, un risque géologique peut redéfinir la valeur vénale d’un patrimoine immobilier.
Toute la difficulté réside dans l’évaluation du niveau réel de risque. L’impact sur le prix dépend en effet de plusieurs paramètres : l’historique géologique du site, l’existence de dommages visibles et la présence éventuelle de mesures de stabilisation. Les études de sol (notamment de type G2 ou G5) jouent également un rôle déterminant pour objectiver la situation.
Pour comprendre concrètement comment ces facteurs influencent le marché, il est nécessaire d’analyser les mécanismes à l’œuvre : la relation entre stabilité du sol et valeur immobilière, l’ampleur des décotes observées et les obligations réglementaires qui encadrent les transactions en zone à risque.
De la stabilité du sol à la valeur du bien : le lien mécanique
Dans l’immobilier, la valeur d’un bien repose sur plusieurs piliers, notamment son emplacement, la qualité du bâti, les caractéristiques du terrain et son potentiel d’usage. Pourtant, un facteur fondamental reste souvent invisible dans l’analyse spontanée des acheteurs : la stabilité du sol qui supporte la construction.
Lorsqu’un glissement de terrain survient, même de manière lente et progressive, il modifie l’équilibre mécanique entre le terrain et les fondations. Cette instabilité peut entraîner des désordres structurels parfois majeurs :
- déformation des fondations,
- fissuration des murs porteurs,
- inclinaison de certaines parties du bâtiment,
- affaissement progressif du terrain.
Dans les cas les plus avancés, l’accès au bien lui-même peut être compromis, notamment lorsque les voiries ou les talus environnants deviennent instables.
Les infrastructures enterrées sont également particulièrement vulnérables. Les réseaux d’eau potable, d’assainissement ou les conduites techniques peuvent subir des déformations ou des ruptures sous l’effet des mouvements du sol. Ce type de dommage, souvent difficile à détecter à l’œil nu, génère des coûts de réparation importants et renforce l’incertitude autour de la durabilité du bien.
Un élément complique encore la situation : la sinistralité latente. Dans de nombreux cas, un terrain peut sembler stable en surface alors que des processus géotechniques sont déjà à l’œuvre en profondeur. Les sols argileux saturés en eau, par exemple, peuvent progressivement perdre leur cohésion et amorcer un mouvement lent qui ne deviendra visible qu’après plusieurs années. Pour un acquéreur potentiel, cette incertitude crée une asymétrie d’information particulièrement défavorable, car il devient difficile d’évaluer précisément le risque réel.
Décote immobilière : combien peut perdre un bien situé en zone de glissement de terrain ?
Dans la pratique, la perte de valeur dépend principalement de trois facteurs :
- le niveau de risque identifié,
- l’existence de dommages visibles,
- le coût estimé des travaux de stabilisation. Plus l’incertitude technique est élevée, plus les acheteurs exigent une compensation financière.
Les études sur le marché immobilier montrent que l’exposition à un risque naturel peut entraîner une baisse moyenne de 1 à 6 % de la valeur du bien lorsque le risque reste modéré et purement réglementaire. Cette décote s’explique essentiellement par une perception de risque accrue, sans que le bien présente nécessairement de désordres structurels.
En revanche, la situation change radicalement lorsque des dommages apparaissent ou que des travaux importants deviennent nécessaires. Dans ces cas, la valeur du bien peut chuter beaucoup plus fortement.
On observe généralement les niveaux de décote suivants :
- Risque faible ou potentiel mentionné dans un document d’urbanisme : la décote reste souvent limitée, généralement entre 0 et 5 % du prix du bien.
- Risque avéré nécessitant une surveillance ou des travaux préventifs : la baisse peut atteindre 5 à 15 %, notamment lorsque des aménagements techniques sont nécessaires.
- Désordres structurels directement liés au mouvement de terrain : la perte de valeur peut atteindre 20 à 50 %, selon l’ampleur des réparations à entreprendre.
Dans les situations les plus critiques, lorsque la stabilité du bâtiment est réellement compromise, le bien peut même devenir difficilement vendable. Les acquéreurs potentiels redoutent alors non seulement le coût des travaux, mais aussi l’incertitude sur l’efficacité des solutions techniques.
Les documents réglementaires qui révèlent le risque
En France, le risque de glissement de terrain n’est pas seulement une question technique. Il est également encadré par un ensemble de règles juridiques qui rendent ce risque opposable lors des transactions immobilières. Autrement dit, la réglementation transforme un aléa naturel en contrainte juridique susceptible d’influencer directement la valeur du bien.
Le principal outil de régulation est le Plan de Prévention des Risques Naturels (PPRN). Ce document, élaboré par l’État, cartographie les zones exposées aux différents aléas naturels et définit les règles d’urbanisme applicables. Dans le cas des mouvements de terrain, le zonage peut avoir des conséquences majeures sur la constructibilité et la valeur du foncier.
Les zones classées en rouge correspondent généralement aux secteurs où le risque est jugé trop élevé pour autoriser de nouvelles constructions. Dans ces situations, le terrain peut devenir inconstructible, ce qui réduit considérablement sa valeur. Le bien immobilier existant peut alors se vendre à un prix proche de celui d’un terrain dépourvu de droits à construire.
Les zones bleues, quant à elles, restent constructibles mais sous conditions techniques strictes. Les prescriptions peuvent inclure des études géotechniques obligatoires, des fondations renforcées ou des dispositifs de stabilisation du terrain. Ces exigences entraînent souvent des surcoûts de construction estimés entre 15 et 20 %, ce qui influence directement la valeur du bien ou du terrain.
Au-delà du zonage, la réglementation impose également une obligation d’information précise du vendeur. Lors d’une transaction immobilière, l’acquéreur doit être informé de la situation du bien vis-à-vis des risques naturels. Le non-respect de cette obligation peut avoir des conséquences juridiques importantes. La jurisprudence a d’ailleurs confirmé qu’un défaut d’information pouvait justifier l’annulation pure et simple de la vente, comme l’a admis la Cour de cassation dans un arrêt du 19 septembre 2019.
Dans ce contexte, plusieurs documents doivent être analysés avec attention lors d’une transaction immobilière située en zone à risque :
- L’État des Risques et Pollutions (ERP), document obligatoire de moins de six mois annexé au dossier de diagnostic technique.
- L’historique des sinistres ayant donné lieu à une reconnaissance officielle de catastrophe naturelle, qui permet d’identifier les événements passés.
- L’étude géotechnique G1, devenue obligatoire pour certains terrains depuis la loi ELAN dans les zones exposées au retrait-gonflement des argiles.
- Le règlement local du PPRN, qui précise les contraintes techniques applicables aux constructions.
Ces documents jouent un rôle déterminant dans l’évaluation du bien. Ils permettent d’objectiver le risque et influencent directement la perception du marché, les conditions de financement et la négociation du prix.
Acheter ou vendre un bien exposé : les précautions indispensables
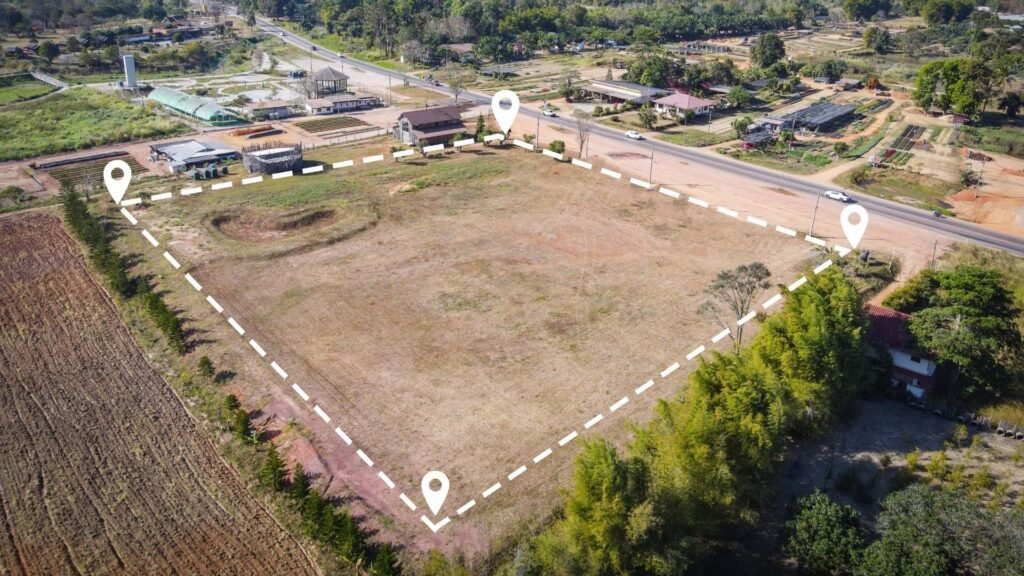
Lorsqu’un bien immobilier se situe dans une zone potentiellement exposée aux glissements de terrain, la transaction ne doit jamais se limiter à une simple analyse esthétique ou financière. Une approche rigoureuse s’impose pour comprendre la réalité du risque et anticiper ses conséquences.
Pour un acheteur, la première étape consiste à examiner attentivement les documents d’urbanisme et les diagnostics réglementaires. Ces informations permettent d’identifier rapidement si le bien se situe dans une zone de risque connue. Lorsque la situation semble incertaine, il est souvent judicieux de demander une étude géotechnique complémentaire, capable d’évaluer précisément la stabilité du terrain.
Du côté du vendeur, la transparence reste la meilleure stratégie. Faire réaliser un diagnostic technique ou une étude de sol avant la mise en vente permet souvent de réduire l’incertitude et de rassurer les acquéreurs potentiels. Lorsque des travaux de stabilisation ont été réalisés, il est essentiel de conserver l’ensemble des documents : rapports techniques, factures et garanties associées.
Dans la majorité des transactions immobilières situées en zone à risque, le prix final dépend d’un principe simple : plus le risque est objectivé et techniquement maîtrisé, plus la valeur du bien est préservée. À l’inverse, l’incertitude reste le principal facteur de décote.